2026年10月6日 下午 12:28
謝文憲X接班人》迷惘中年幫幫忙這些年很流行「斷捨離」
衣服太多就丟、三年沒用過的就送人,整理完家裡,總覺得人生也跟著輕了一點。
第二人生,有件事比衣櫃更需要斷捨離:保單。
3年前一位60歲大姊請我到她公司,當我走進她的辦公室,眼前出現的,是堆成小山一般的:91本保單。
她是我20年資歷的保單紀錄保持人。
有能力當然可以買,但我更想知道「這每一本規劃的目的是什麼?」
答案往往是「以前業務推銷聽完好像不錯,我就買了⋯⋯」
「保單斷捨離」,不完全是解約,而是重新整理:該留的留、該補的補、該調整的調整。
--佘淑真 Grace,真晟風險管理顧問公司執行長
過去資訊沒有現在透明,加上人情,「朋友剛做保險,支持一下」、「這張會還本,不會浪費」,買著買著,二、三十年後,家裡就多了一整櫃保單。
可是如果有一天失智、失能,甚至人離開了,誰知道這91本放在哪裡?誰知道該找哪家公司、哪個人申請?
保單很多,有時留下的不是保障,而是一場尋寶遊戲。--佘淑真 Grace,真晟風險管理顧問公司執行長
「保單斷捨離」,不完全是解約,而是重新整理:該留的留、該補的補、該調整的調整。
一位朋友在爸爸過世後打電話給我:
「我爸保單受益人明明寫我媽,為什麼保險公司一直要我跟我哥的資料?我哥人在國外耶!」
聽他說完,我心裡有個答案。
我先請她把商品名稱念給我聽:「XX年金……」
聽到「年金」,我脫口而出:「果然!」
年金保險主要是退休工具,不同商品在年金開始前後、身故時點的處理方式不同,不是「受益人」三個字,就當成一般壽險理解。
朋友很錯愕。我也只能說:你還是要聯繫哥哥
都叫保險,功能卻不一定是你想像的那樣
第一個要「斷」的,不是保單,而是對商品與功能的「我以為」。
一位單身40歲的女生帶著保單來找我
她一坐下就說:「這些是我的保單,一年保費20幾萬,實在繳到有壓力,又覺得好像都很重要,怎麼辦?」
每次聽到這句話,就是準備開盲盒的概念了。
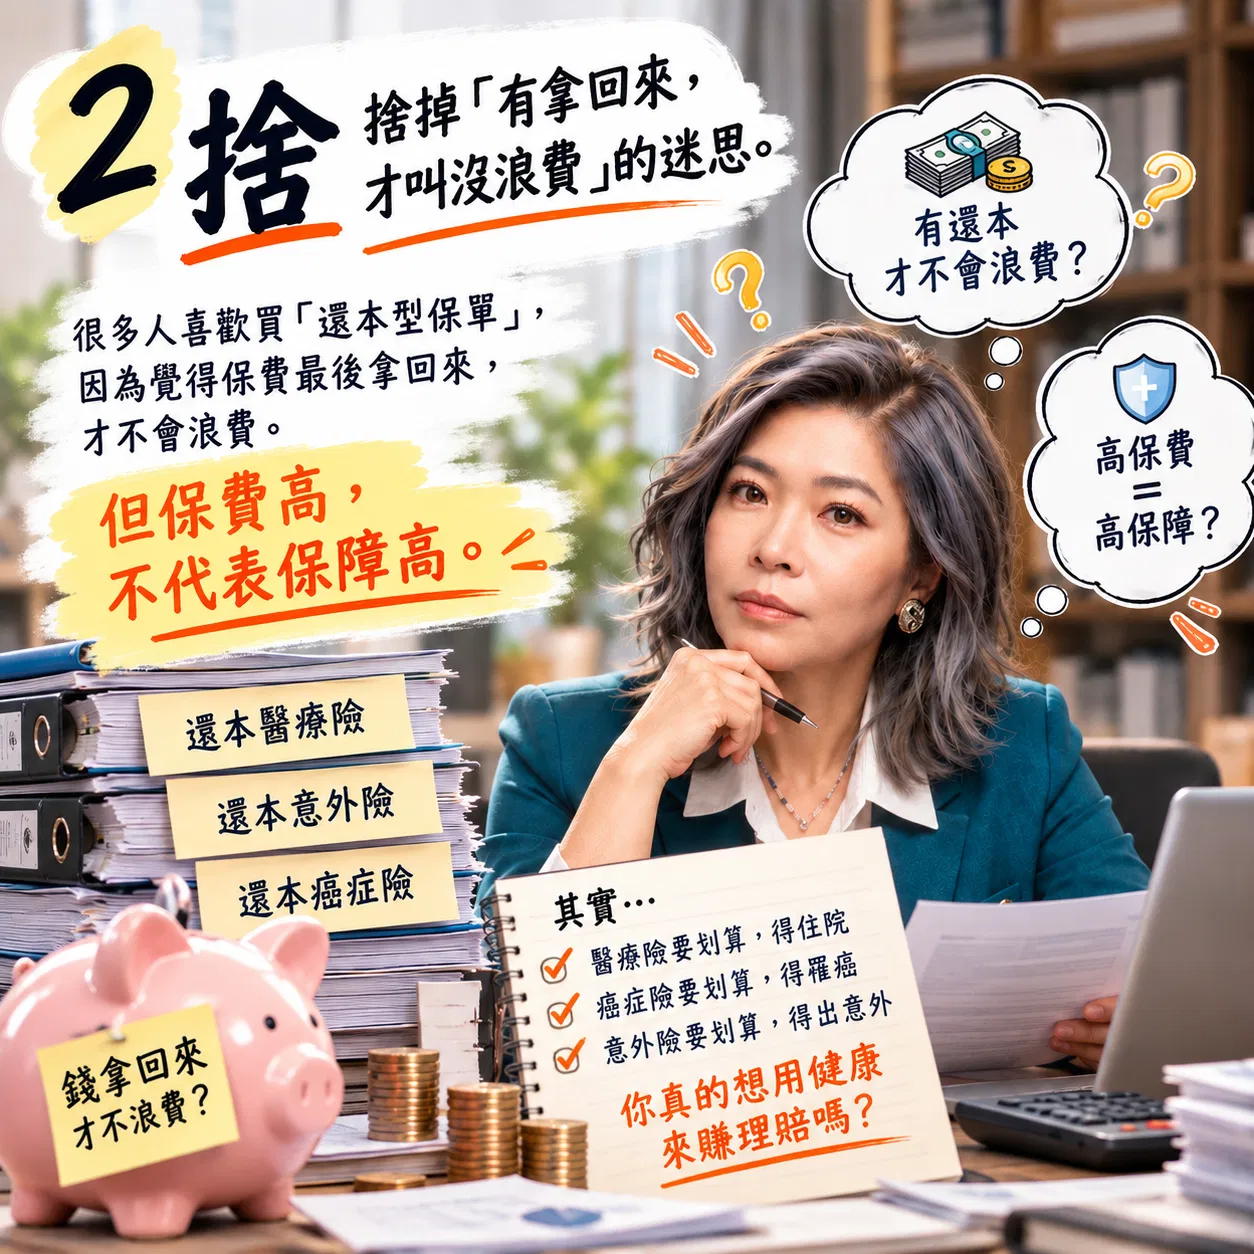
保費高,不代表保障高。--佘淑真 Grace,真晟風險管理顧問公司執行長
把保單看完後, 我好奇地問:「妳為什麼幾乎都買還本型? 」
還本醫療、還本意外、還本癌症,重點是保費高,保障既然還少了重大傷病的風險。
她說:「我想說還本比較不會浪費錢~現在怎麼辦?」
很多人喜歡「還本」,因為覺得保費沒拿回來很浪費⋯⋯
其實醫療險要划算,得住院;癌症險要划算,得罹癌;意外險要划算,得出意外。
你真的想用身體健康,來賺理賠嗎?--佘淑真 Grace,真晟風險管理顧問公司執行長
第二個要「捨」的,不一定是還本型保單,而是「要拿回來才不浪費」的執著。
客戶50歲的姊姊子宮肌瘤出院後,請我協助釐清保單理賠。
「我姊住院手術花了20幾萬,結果保險只賠12萬,她說1年多前業務才建議她補強實支實付。」
我看完後: 「你姊補強的是:75歲以後才會啟動實支實付的保單。」
她表情訝異: 「什麼?!現在都沒有? 」
我無奈地回: 「有啊,住院一天1500元,只是補不了高額醫藥費。」
她氣憤的說: 「這個保費一年要5到6萬元,她幹嘛買這種保單啦?!」
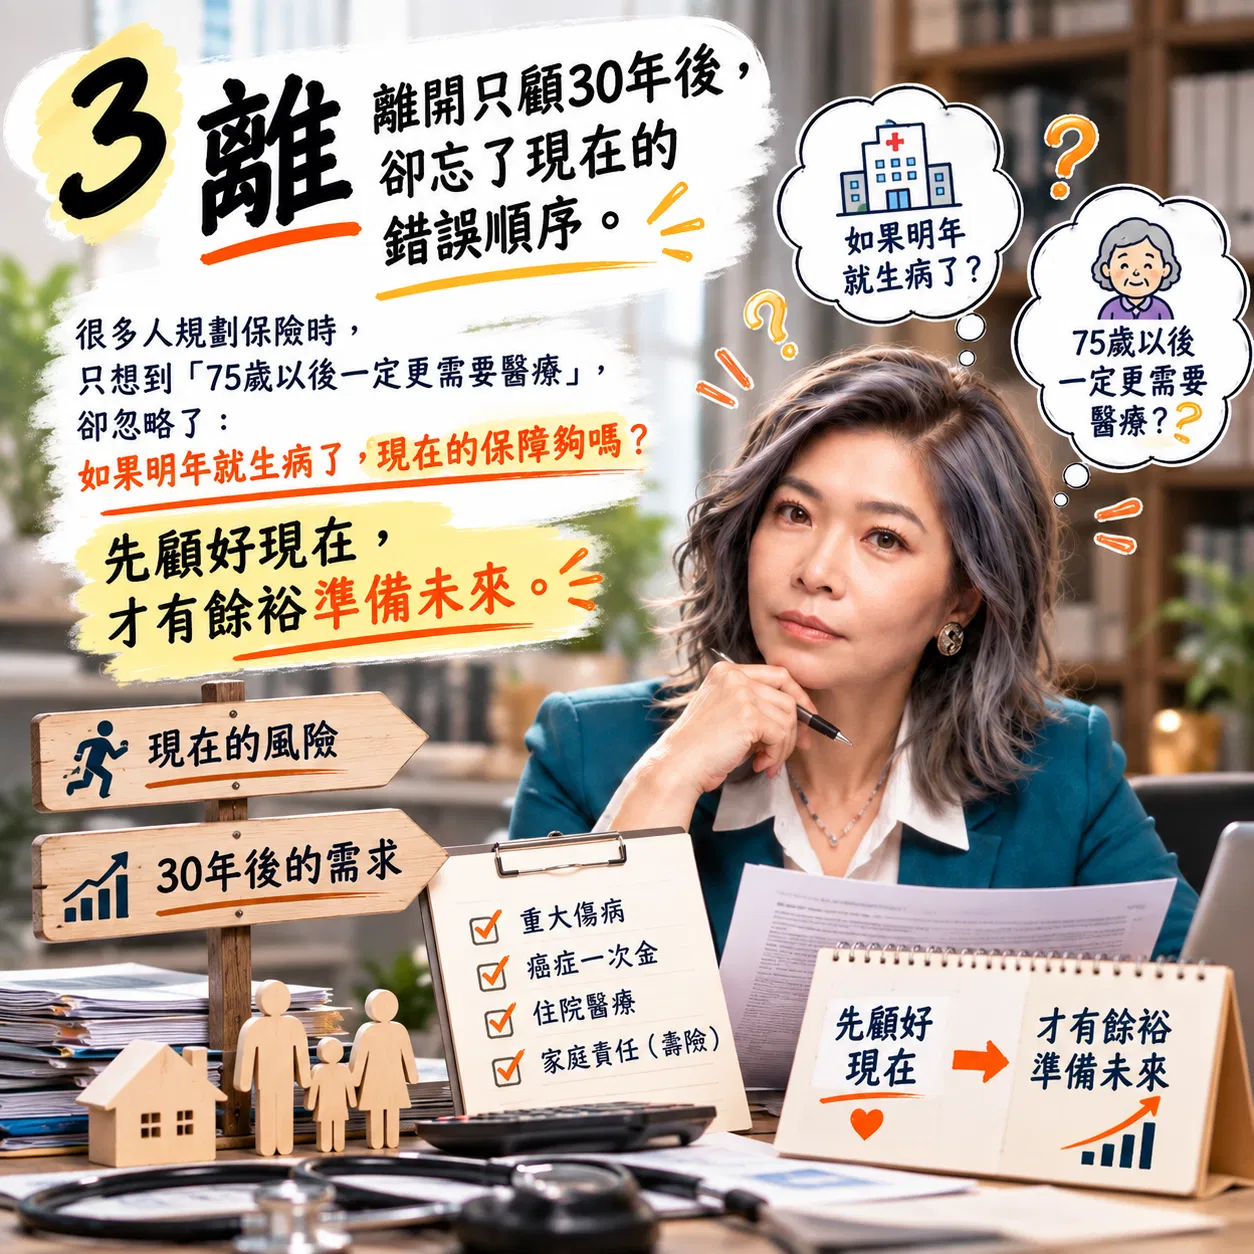
規劃時不能只想到:「75歲以後,一定更需要醫療!」
反而要問:「如果明年罹癌呢?」
現階段的重大傷病、癌症一次金、住院醫療足了嗎?家庭責任需要的壽險規劃了嗎?
如果眼前的風險都還有一大塊洞,現在花大筆預算去擔心30年後?
不是不準備30年後,而是先顧好現在,才有餘裕準備未來。--佘淑真 Grace,真晟風險管理顧問公司執行長
第三個要「離」開的,不是未來,而是錯誤的先後順序。
寫到這裡,我最怕有人看完就回家翻保單:「這種不要,解掉!」
千萬不要。
有些保單現在看似不符合需求,但因為過去的投保條件或現在的健康狀況,反而值得留下;有些不是不好,只是醫學進步了;有些只是人生走到不同階段,需要重新調整。
真正的保單斷捨離,是把風險重新思考:重複的整理、錯置的調整、不足的補起來。
斷的是誤解,捨的是迷思,離的是錯誤順序。
先好好活著,再好好的留。
--佘淑真 Grace,真晟風險管理顧問公司執行長
關係要斷捨離,讓自己舒服一點;
物品要斷捨離,讓生活輕盈一點;
保單也要斷捨離,讓每一份保障都能守護你。
憲場觀點:
人生下半場的重啟人生社團,成員大多是40+以上的職場工作者,我們六月的斷捨離活動,巧妙利用男生6.5公斤,女生7.5公斤的行李度過三天兩夜行程的安排,讓大家體會:「有時您的過度準備,只是向前奔跑時的負擔罷了。
淑真這一篇,運用她的專業提醒大家:「保險規劃上,有時你的過度準備,不是不對,只是亂了順序,搞錯重點,為了人情而亂買罷了。」
保險規劃,不是要你解約,而是要你重新釐清:「現階段人生的重點。」
與時俱進,釐清現狀,才是人生下半場的重點。 --謝文憲
A:佘淑真(Grace)強調:保單斷捨離不完全是解約,而是「重新整理」——該留的留、該補的補、該調整的調整。她特別提醒『千萬不要看完文章就回家把保單解掉』,因為有些保單因過去的投保條件或現在的健康狀況反而值得留下。真正的斷捨離,是把風險重新思考:重複的整理、錯置的調整、不足的補起來。
A:不一定。佘淑真的觀察是『保費高,不代表保障高』。很多人偏好還本型保單(還本醫療、還本意外、還本癌症),覺得保費沒拿回來很浪費,但還本型往往保費高、保障卻可能少了重大傷病這類關鍵風險。她的提醒是:醫療險要划算得住院、癌症險要划算得罹癌——與其執著於『拿回來才不浪費』,不如先確認保障是否真的到位。
A:佘淑真主張「先顧好現在,才有餘裕準備未來」。她遇過客戶花一年5到6萬保費補強『75歲以後才啟動』的實支實付,卻在現階段住院時補不了高額醫藥費。規劃時不能只想『75歲以後一定更需要醫療』,更要問『如果明年罹癌呢?』——先確認現階段的重大傷病、癌症一次金、住院醫療與家庭責任壽險是否足夠,再談遠期。錯誤的先後順序,才是最該『離』開的。
A:佘淑真分享過一位60歲大姊有高達91本保單的真實案例。她提醒:保單太多時,留下的有時不是保障,而是一場『尋寶遊戲』——萬一有一天失智、失能或離世,家人根本不知道保單放哪裡、該找哪家公司申請。與其一直買,不如先把現有保單整理清楚:每一本的規劃目的是什麼、是否重複、是否有缺口,讓保障真正能被使用。
佘淑真 Grace|真晟風險管理顧問公司 執行長