2026年10月14日 上午 6:27
有風造勢
財務自在(Free from Money)是指不論戶頭金額多少,都能清楚掌握人生願景並掌控生活選擇權的心態與系統。 相較於傳統「財務自由」強調被動收入必須大於支出才能退休的條件式自由,財務自在強調「先定義理想生活,再算出財務目標」,讓人在累積資產的過程中,就能同時享受生活,無須將幸福延後到遙遠的未來。
在中山大學半導體學院大師講座上演講時,我問了台下的研究生一個問題:「你覺得,你這輩子賺多少才夠?」
很意外,第一個答案是四千萬,接著有人說兩千萬、一億。
其實在這個科系的研究生,畢業後,非常有機會進入這世界的熱門產業,要在出社會後,達到年薪百萬的機會,幾乎比一般人來的高非常多,要賺到兩千萬、一億也相對有機會。但對於這輩子賺多少才「夠」的概念,似乎還很薄弱。
因為下一個問題就會問:「賺到這樣的錢,你覺得你想過上什麼樣的理想生活?」這題很多人答不出來,或往往會需要很長的時間思考。
每此在直播或上課,也很常遇到學員會問說:「Will 老師,我要存到多少錢才能財務自由?」我常常反問:「你真正想要的是那個數字,還是想擺脫被錢困住的感覺?」
我想談的,是一種我稱為「財務自在」的能力,為什麼它比「財務自由」更值得你現在就開始思考。
財務自在,是不管你今天銀行戶頭裡有多少錢,你都知道自己每天想做什麼的狀態。
在教「個人財務逆向工程」的過程中,我一直提醒學員:與其把人生幸福感押注在一個遙遠、模糊的「財務自由」終點上,不如現在就開始過上「財務自在」的生活。
多數人講的財務自由,是賺到某一個數字,才開始享受自由。或是有一個很具體的公式:被動收入大於支出,才開始想怎麼自由。聽起來很合理,但如果你要等到達到某個「條件」才可以「自由」,那這不是真正的自由,因為在達到那個數字以前,是否完全不能決定自己的生活?
這也反映在學員的困擾裡。我們統計學員問卷發現,大部分提及「財務自由」的人都把這個目標跟退休綁在一起,例如有一位同學說:「還有幾年要退休,希望更準確地找到投資組合達到財務自由。」對這樣的學員來說,「財務自由」是「退休」的同義詞,要資產累積到某個規模才被允許擁有自由
我在課程中跟學員提過,想達成財務自在,可先回答以下幾個問題:
1.我有什麼願景來對齊財務目標?
2.我現在有多少資產與工具可以讓我達成財務目標?
3.最重要的是有哪些方式能讓我達成願景?
去年的學員 Ivonne,差不多 30 歲左右,從台中北漂到台北做行銷企劃。父母都是公務員,她對「穩定」很熟悉,但也發現「穩定」預見了可以被計算的未來:用每月的薪水跟儲蓄率,就能計算出 30 年後的她會有多少資產。
她知道,這個可預見的未來跟自己理想的生活並不相同,於是開始學習房地產、股市、加密貨幣等,但都沒有解決她對錢的焦慮,甚至學習過程中還遭糟遇過詐騙,但她沒有因為被詐騙而放棄學習。
在上過這堂課程之後,她開始理解:「原來不需要多大的本金才能開始,只要把每個月的 10% 薪水長期投入市場,並等待時間複利,就有機會在退休的時候達到破億資產,剩下的薪水幾乎不用省著用,不用想著要多存一點,反而更能夠更好分配自己的生活預算,多的錢還可以做更多的人生規劃。」
課後她認真思考自己要的理想生活與財務目標是什麼,盤點自己每月可投入市場的資金有多少,知道透過時間複利的累積,最終能讓自己的未來輕鬆一點。
課後一年,她說:「我每個月穩定拿一部分收入來投資,現在資產已經有成長(比去年同期多了 7,000 美元)。現在還是每天上班,但心情比以前篤定很多,因為我知道自己比以前掌握與累積了更多選擇權。」
圖說:《個人財務逆向工程》學員 Ivonne 與黃士豪(Will)合照
在課程設計上,我希望學員追求的不是財務自由,而是「財務自在」(Free from Money)。
財務自在,是要讓你知道真正的人生願景與理想生活是什麼,然後倒推出你的財務目標,盤點現在資產,就會知道每個月要投入多少,而這輩子要賺多少才夠。
例如很多人的理想生活是希望自己能買棟別墅,跟家人享受家庭與親子時光,但享受親子時光不一定要住進別墅才做得到,其實帶家人出們旅行、出國遊玩也可以做到。或甚至只要把時間留下來,住在現在的租屋處,也能享受家庭時間。
也因此,這件事情現在就做得到,不用等到賺到夠多的錢,買到別墅之後才能享受。
隨著你算出來的財務目標,知道你每個月該投入多少資金到市場才能達到目標。就可以在享受親子時光的同時,未來的你一樣可以買下別墅。不用現在委曲求全、努力加班,甚至犧牲家庭、犧牲與孩子的相處時間,才能在未來住進別墅。或許到那個時候,也錯過了孩子會黏在你身邊的幸福時光。
財務自在跟財務自由最大的不同,在於財務自在是知道自己「賺多少才夠」後的狀態。也是建立一種內在的心態,很多財富買不到的回憶,從今天就可以開始做到,不需要等到「有錢之後」才享受自由。
因此,財務自在並沒有一個固定的數字,可先估算理想生活的年度支出、可持續收入、家庭責任與風險承受能力,再回推需要準備的資產。
第一步,是想想自己的理想生活與財務目標。
第二步,就是要盤點資產並善用自己的資產,建議先掌握「四桶金」的概念來配置你的資金:
1.第一桶(保障型):準備 6-12 月緊急備用金,在緊急或意外時刻來臨仍能穩定生活。
2.第二桶(防守型):依據個人目標還有年齡區段配置防守型資金(如債券)。
3.第三桶(進攻型):配置資金在進攻型的資產(如挑出好公司的股票)。
4.第四桶(樂透型):用小額資金投資不太懂但心動的標的,賠了不會心痛,賺了犒賞自己。
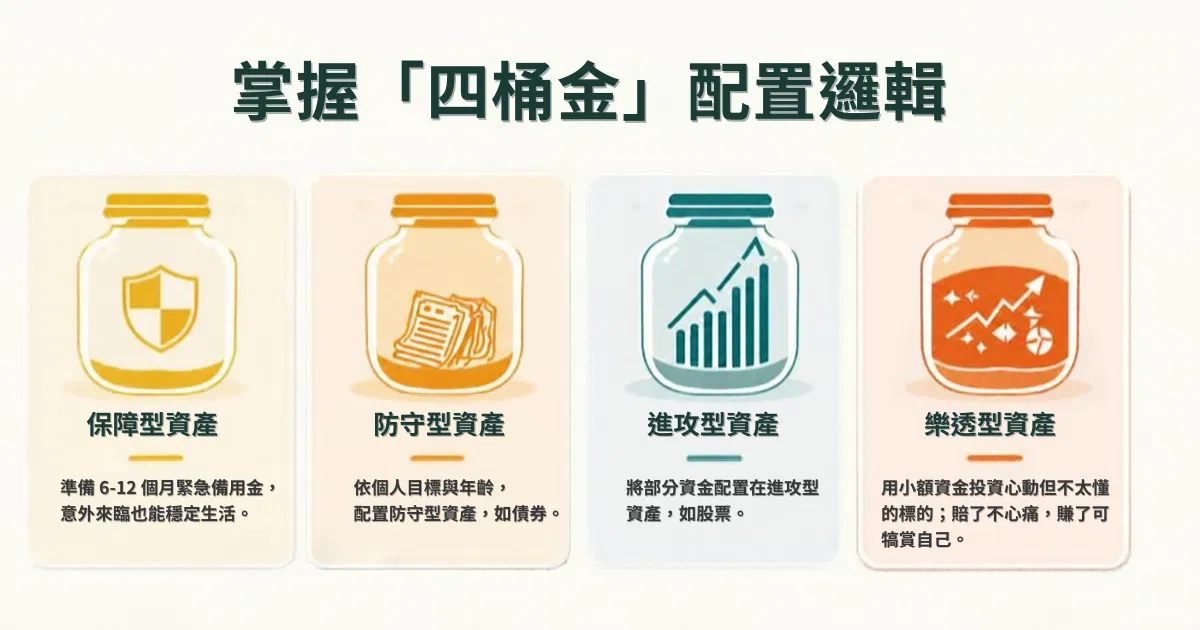
圖說:開始財務自在的重要步驟:掌握「四桶金」的配置邏輯
很多人一生追求財務自由,卻沒有釐清財務自由後真正要的是什麼,一開始的目標就訂錯了,「財務自在」我想才是應該追求的狀態。如果不清楚自己最終的願景,反而容易被外在訊息左右,新聞媒體報導哪一檔股票潛力很高就跟著投資,或是聽聞朋友投資獲利買房、買車讓情緒大受影響,注意力沒有放在自己身上反而更難實現真正的理想人生了。
想實現財務自在,必須先定義理想生活,再建立能支持這種生活的財務系統,讓每個財務決策都服務清楚的人生目標。
沒有適用所有人的固定數字。應先估算理想生活的年度支出、可持續收入、家庭責任與風險承受能力,再回推需要準備的資產。
我建議用「四桶金」的概念來配置資金。第一桶(保障型),準備 6-12 月緊急備用金,在緊急或意外時刻來臨仍能穩定生活。第二桶(防守型),依據個人目標還有年齡區段配置防守型資金(如債券)。第三桶(進攻型),配置資金在進攻型的資產(如股票)。第四桶(樂透型),用小額資金投資不太懂但心動的標的,賠了不會心痛,賺了犒賞自己。
想要財務自在,最重要的是先釐清自己的人生願景與理想生活的樣貌。試想,如果明天你有一億,除了單一性的事物,例如環遊世界、買房買車,你的日常想做什麼?想跟誰在一起?想要什麼樣的身體狀態?知道自己的願景,再回推自己到底需要多少才夠,才是真正實現財務自在的方法。
作者
黃士豪(Will)是 Good Whale 共同創辦人,幫助萬人實現財富增長,也是有風造識《個人財務逆向工程》培訓計劃負責人,長期投入個人財務、生涯成長與投資決策教育。
◽本文為專家作者觀點,不代表《今周刊》立場