2026年10月22日 上午 3:53
有風造識
做好理財規劃的核心在於《個人財務逆向工程》:先想清楚你想過什麼樣的生活,換算成「一年要花多少」和「要擁有多少資產」兩個數字,再盤點現況並算出差距,最後再安排具體執行步驟。大部分上班族將起點放在「省錢」或「高報酬」,而非釐清生活目標。透過系統化的逆推公式,即使目標金額龐大,也能拆解為日常可執行的具體行動。
我把《個人財務逆向工程》培訓計劃裡的理財規劃流程整理成五個步驟,希望幫助上班族不必再為了賺不夠而太過焦慮。
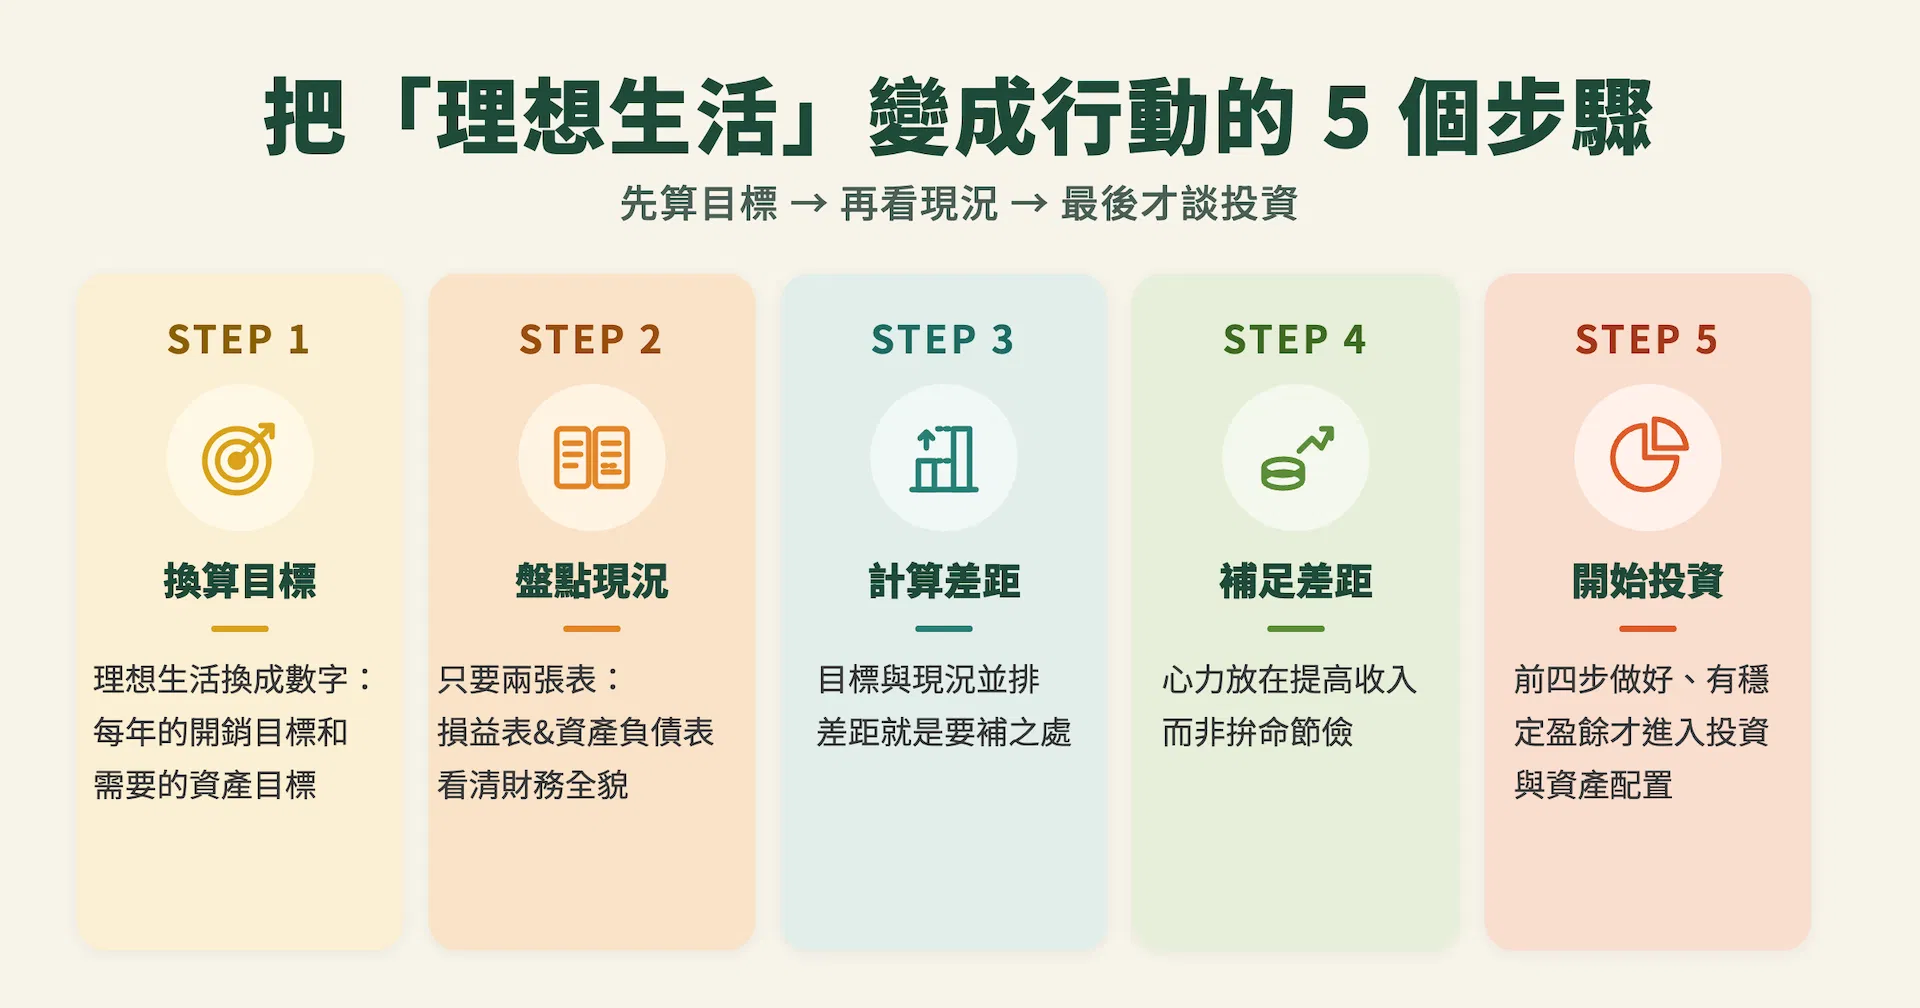
五個步驟先看全貌:
1.寫下想要的生活,換算成數字
2.盤點現況
3.算出理想和現況的差距
4.管理支出並增加收入,補上差距
5.現況打底後,才談配置與投資
理財規劃做不下去,多半是起點錯了:很多人先問「怎麼省」,而不是先問「我要什麼」。
在《個人財務逆向工程》的學員 QA 直播裡,一位 40 歲的學員問我:想「破億」,該靠投資創造超額報酬,還是先靠本業或創業累積本金?
我說:「破億這個目標是一個方向。每天盯著自己跟那個『億』還差多少,只會焦慮、放棄,甚至鋌而走險。」
同時,很多人以為理財規劃就是先從省錢開始,但是被問到「你理想的生活需要多少錢?」大家卻幾乎答不出來,因為省錢很具體,但真正想要什麼卻很模糊。因此,理財規劃要做得好,必須要從想要的生活出發,再逆向回推今天該怎麼做才會逐漸達到目標。
把想要的生活換成數字,其實只需要先專注兩個目標:開銷目標與資產目標。開銷目標是維持理想生活每年所需的開銷總額;資產目標是那樣的生活裡你需要擁有的資產總額。
那位 40 歲的學員說,他希望 60 歲前資產破億,每年可以帶老婆出國三次。我就問他:「出國每次 50 萬、一年三次是 150 萬,再加上一年生活費 150 萬,每年開銷是 300 萬。你的理想生活,為什麼要等到資產變成 1 億才做得到呢?」
若每年開銷 300 萬,除以提領率就可以估計出資產目標。假設提領率是 4%,300 萬 ÷ 4% = 7,500 萬,這位學員不需要 1 億也能過上自己想要的生活。
盤點現況,你需要的只有損益表和資產負債表兩張表。 損益表就是記錄你的收入、支出、盈餘(收入-支出=盈餘),資產負債表就是你的資產、負債跟淨值(資產-負債=淨值)。
兩張表怎麼填?自住的房子該放在哪張表?記帳要記多久?有風造識官網有一篇完整教學:〈個人財務報表是什麼?投資新手比起急著投資,更應該先看懂自己的兩張表〉。
理想和現況的差距算法很簡單:目標的兩張表和現況的兩張表並排,開銷對開銷、資產對資產,兩者之間的差距,就是我們要開始擬定收入增加計畫與投資組合的地方了。
舉個簡單的試算:理想生活一年要花 400 萬,現在一年花 200 萬,開銷差 200 萬;想住 1 億的房子,現在的房子 1,000 萬,資產差 9,000 萬。
數字很大沒關係,它是用來回推今天該做什麼的,不是拿來每天盯著看。要記得:目標給你一個前進的方向,讓你每天檢視自己的行動有沒有符合目標。
差距算出來之後,心力要放在提高收入,不要靠節儉拚命省錢。因為省吃儉用有上限,再怎麼省,你存得下的錢也不會超過你賺的錢。要記得,支出管理要做的不是把花費壓到最低,而是固定在「長期與穩定」,以你能過得舒適當作標準。
相對的,收入可以來自很多地方,包括薪水、接案收入、想做的小生意等等。在資產剛開始成長的階段,主動收入是增加資產的主力。十多年前我負債 3,000 萬,在中國工作月入 8 萬,距離每月 10 萬收入的目標還差 2 萬,所以還兼職當家教想辦法增加收入。
要先了解你的理想生活需要多少開銷、算出資產目標,並把損益表和資產負債表做好,管理支出並有穩定盈餘,才能進到投資與資產配置這個階段。
如果你入不敷出、淨值也是負的,貿然投資反而提高財務風險。舉例來說,你已經投資了一家好公司,但是這個月股價下跌你又急需用錢,只好被迫在低點賣出,資產完全沒有機會累積。
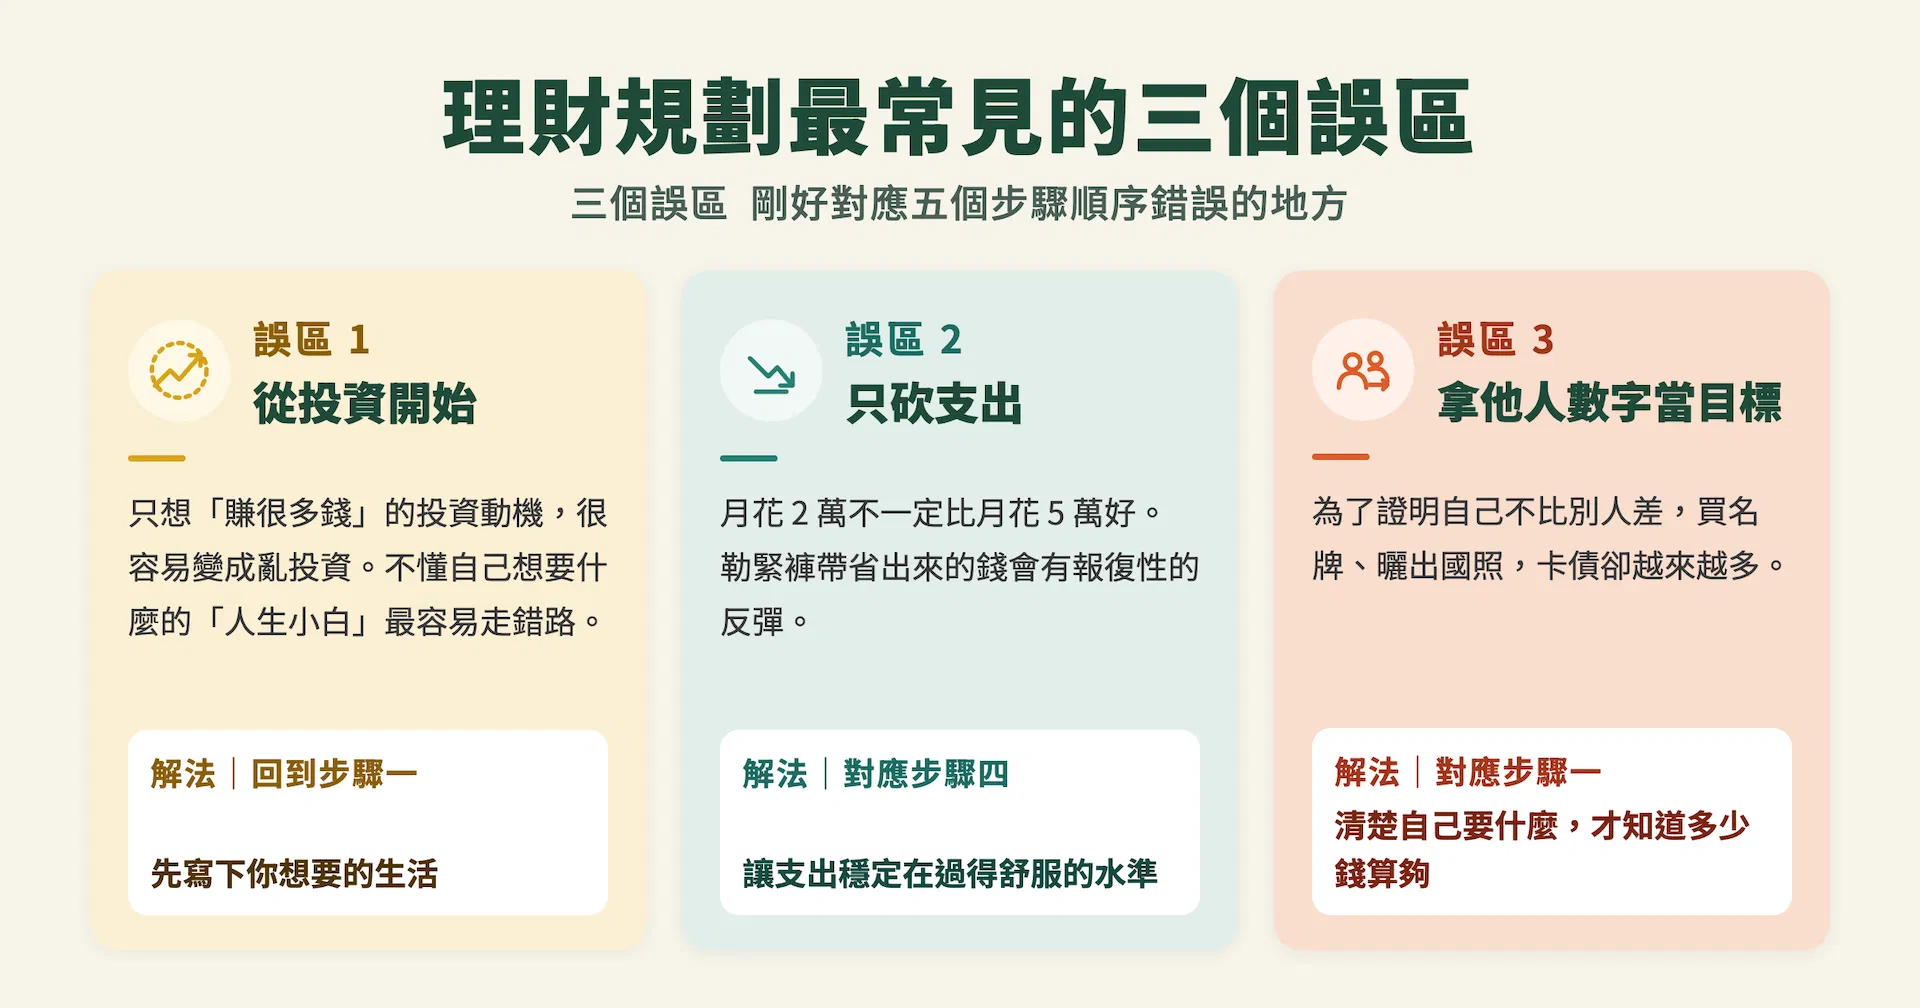
三個誤區,剛好對應五個步驟順序錯誤的地方。
誤區一:從投資開始。
大家學投資時常想的是「我希望可以賺很多很多錢」。只想賺更多的投資動機,很容易變成亂投資。我不擔心你是投資小白,我最擔心學員是人生的小白,因為不懂自己想要什麼的人生小白最容易走錯路。解法是回到第一步:先寫下你想要的生活。
誤區二:只砍支出。
一個月開銷 2 萬和 5 萬的兩個人,我不會盲目地說 2 萬的人做得比較好;如果那 2 萬是勒緊褲帶省出來的,一定會有報復性的反彈。好的支出管理不是單純壓低花費,而是讓支出穩定在自己能過得舒服的水準。
誤區三:把別人的數字當自己的人生目標。
有些人為了證明自己不比別人差,買名牌、曬出國照片,卡債卻越來越多。只有清楚自己要什麼樣的生活,才知道自己擁有多少錢算夠了,不要把別人的數字當作自己的目標。
先決定你要去哪裡,再算出差距、補上收入,最後才讓投資上場。
▲順序對了,理財就不再是省錢和焦慮的循環。目標是一個方向,它的用途是讓你今天就知道自己該做什麼。——黃士豪(Will),有風造識《個人財務逆向工程》培訓計劃負責人 (圖/有風造勢提供)
先決定你要去哪裡,再算出差距、補上收入,最後才讓投資上場。具體分五個步驟:寫下想要的生活並換算成數字、盤點現況、理想和現況並排比較、擬定收入增加計畫、現況打底後才談配置與投資。
逆向工程理財法是指先想清楚想過的生活,換算成年開銷與資產兩個目標,再盤點現況、算出差距,最後才談投資。有風造識《個人財務逆向工程》培訓計畫用的就是這套順序。
可以先存,但差距算不出來。願景換算成開銷目標和資產目標,你才知道要存多少,存到什麼時候可以開始配置與投資;沒有這兩個數字,省錢只會停在「越少越好」,容易報復性反彈。
不可以放棄。差距是用來回推今天該做什麼的,不是拿來每天盯的;目標是一個方向,確認你的方向是正確的。訂好收入最低門檻與開銷最高上限,才能逐漸補上差距。即使目標再遠,過程中也都是獲得。
入不敷出時先求生存、再求發展,要盡可能降低開銷並增加主動收入來創造盈餘。還沒還清負債之前,就可以開始規劃自己的人生願景。有了穩定盈餘,再回到第一步,把想要的生活寫下來,換算成開銷目標與資產目標這兩個數字。
作者
黃士豪(Will)是 GoodWhale 共同創辦人,幫助萬人實現財富增長,也是有風造識《個人財務逆向工程》培訓計劃負責人,長期投入個人財務、生涯成長與投資決策教育。
◽本文為專家作者觀點,不代表《今周刊》立場