2026年10月28日 上午 5:42
有風造識
月光族要打破每月收支打平的困局,有效且無痛的起步方式是執行「1% 遞增儲蓄法」。 每月薪水入帳時落實「先支付自己」原則,第一個月只存下薪水的 1%(以月薪3萬元為例僅需存 300 元),之後每月再多加 1%,直到生活感覺吃緊時退回前一步,這時就把那個比例固定下來,成為為個人的「舒服儲蓄率」。
這個方法特別不需要用意志力極端節流, 因為起點小到不會勒緊生活,卻能讓存錢成為一件有紀律的事。
可以,要記得「先支付自己」這個原則,每個月收入進來要先固定儲蓄一定的金額,再慢慢調高儲蓄的比例。而多數人存不到錢並非收入不足,是習慣在月底看剩多少才存,導致花費自然膨脹至與薪水相等。
記得有位學員Jason在上完《個人財務逆向工程》之後,開始練習列出資產與負債清單,卻卡在第一步。他問我:薪水拿去付房租跟生活費後,沒有剩下的錢,所以也沒有資產可以列,該怎麼辦?
他過去曾在股票市場裡當過「韭菜」,現在想重新盤點自己的財務,希望有一天可以開心、輕鬆的過日子。以他的情況來說,要起步其實很簡單,從存下薪水的 1% 開始就可以。
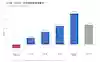
Jason存不了錢,不是他沒錢,從更宏觀的數據來看,他的案例是結構性現實的一角。依照行政院主計總處的調查,所得最低的 20% 家庭,儲蓄率是 −4.46%,平均而言不僅存不到錢,一年還透支約1.8萬元。
| 所得分組 | 平均每戶可支配所得(年) | 平均每戶儲蓄(年) | 儲蓄率 |
|---|---|---|---|
| 最低 20% | 397,191 元 | −17,703 元 | −4.46%* |
| 第 2 組 | 726,390 元 | 58,272 元 | 8.02% |
| 第 3 組 | 1,043,274 元 | 159,875 元 | 15.32% |
| 第 4 組 | 1,435,638 元 | 324,442 元 | 22.60% |
| 最高 20% | 2,449,344 元 | 924,967 元 | 37.76% |
| 全體平均 | 1,210,367 元 | 289,970 元 | 23.96% |
註:儲蓄率為負,代表消費支出大於可支配所得。上表以「戶」為單位,一戶可能有多位成員,不等於個人月薪。資料來源:行政院主計總處《家庭收支調查》(2025 年)。
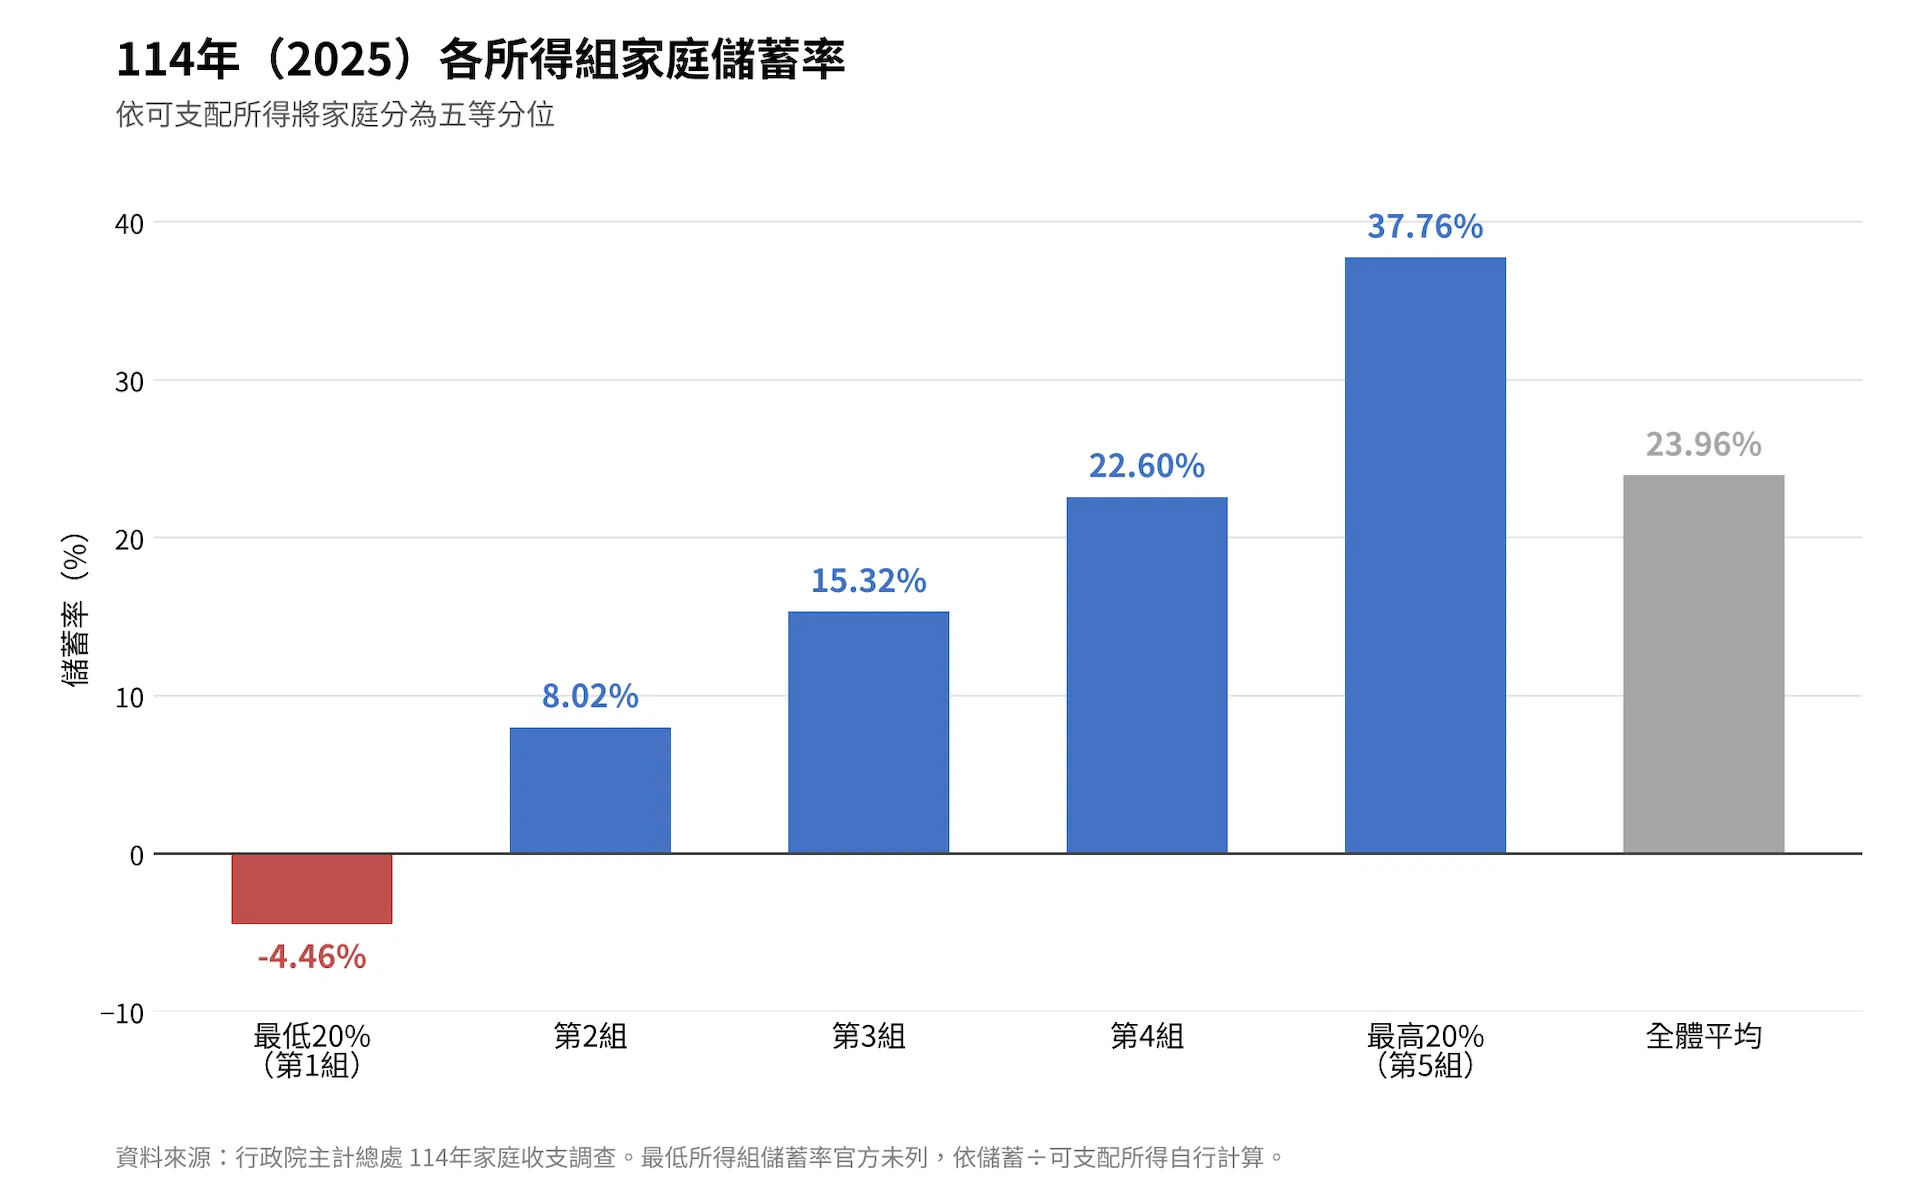
了解這張表之後,實際該怎麼用?對第 1 組的人來說,能從 −4.46% 走到每月存 1%,就已經是明顯的進展。
想存錢,關鍵不在意志力,而在順序。我在《個人財務逆向工程》課程中反覆提醒學員要「先支付自己」,意思是:每月薪水進帳之後,先把一部分的錢存進自己的資產帳戶,再用剩下的錢過生活,而不是花到月底,才看還剩多少可以存。如果你現在收支打平,要存錢很有壓力,那就先從 1% 開始。
從薪水的 1% 開始存,每個月多加 1%,覺得生活開始吃緊就退回前一個比例,把這個習慣固定下來,就是「1% 遞增儲蓄法」。以月薪 3 萬元為例,「1% 遞增儲蓄法」的操作步驟如下:
| 月份 | 儲蓄率 | 金額 | 這個月要檢查的事 |
|---|---|---|---|
| 第 1 個月 | 1% | 300 元 | 每月把 1% 的收入放進「資產帳戶」後才有其他開銷,觀察生活有無受影響 |
| 第 2 個月 | 2% | 600 元 | 若上月生活不受影響,第 2 個月存下 2% 的薪資 |
| 第 3 個月 | 3% | 900 元 | 若生活不受影響,就繼續上調存入比率。 |
| 發現吃緊的那個月 | 退回前一個比例 | 前一個月的金額 | 這個比例就是你的「舒服儲蓄率」,之後固定執行 |
透過此方法,存錢不再難以持久,而是透過小幅度的微調,找出能兼顧當下生活品質與長期財務累積的舒服儲蓄率。
在「舒服儲蓄率」固定下來之後,我建議接著做這三件事:
1.開源-提高收入
省錢要從開支下手,同時也要想辦法增加收入。
2.防守-存緊急預備金
緊急預備金是指足以支應接下來 6 到 12 個月生活開銷的現金。萬一突然沒有收入,也不會為了錢倉促做決定。
3.配置-開始把錢換成資產
預備金存好之後,資產帳戶裡的錢才開始拿去投資。
從每月薪水的 1% 開始存,而不是等到有餘錢才開始。每個月薪水入帳後,把順序從「花完再存」改成「先支付自己」。從小金額開始存,這個起步的行動不會改變你的生活,卻足以讓存錢的紀律開始養成。
1% 遞增儲蓄法是指從每月薪水的 1% 開始存,之後每月再加 1%,直到生活吃緊就退回前一步。這是有風造識《個人財務逆向工程》提供給收支打平者的起步方法。
沒有固定比例,標準是你的生活感受。加到生活開始有點吃緊,就退回前一個比例,那個比例就是你的舒服儲蓄率,之後固定執行。
6 到 12 個月的開銷。算法是列出接下來 6 到12 個月每個月預期會花的錢,加總就是目標金額。
先把表格做出來,即使欄位全是 0,那也是起點。接著從 1% 開始,把第一筆錢放進資產帳戶,表上就有第一筆資產了。欄位與填法可參考教學文〈個人資產負債表怎麼做〉。
作者
黃士豪(Will)是 GoodWhale 共同創辦人,幫助萬人實現財富增長,也是有風造識《個人財務逆向工程》培訓計劃負責人,長期投入個人財務、生涯成長與投資決策教育。
◽本文為專家作者觀點,不代表《今周刊》立場